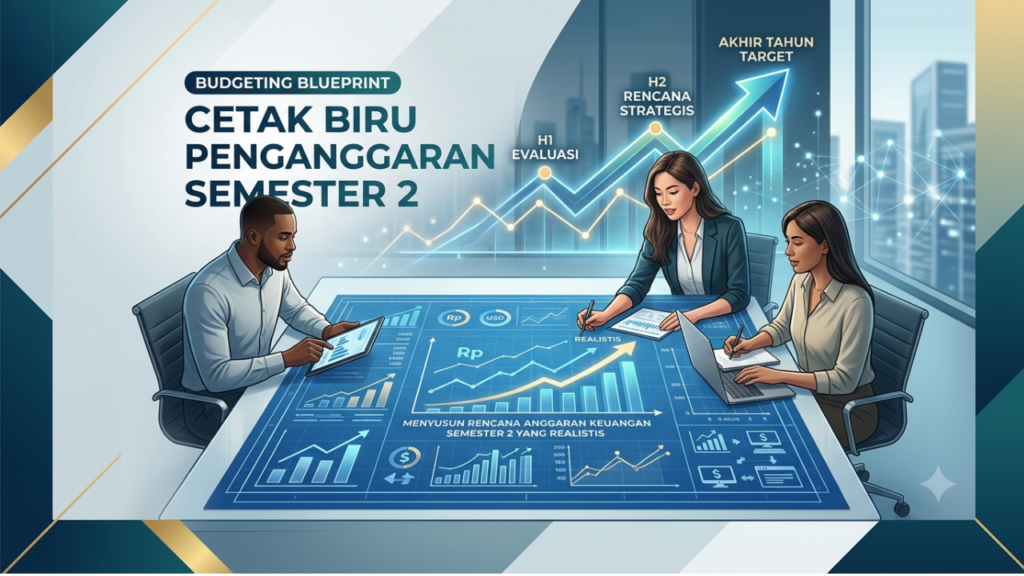
Memasuki paruh kedua tahun berjalan, dinamika ekonomi baik di skala makro maupun mikro seringkali mengalami pergeseran yang signifikan. Evaluasi terhadap performa finansial pada enam bulan pertama menjadi pijakan krusial untuk memetakan langkah berikutnya. Dalam dunia korporasi maupun pengelolaan keuangan profesional, momentum ini dikenal sebagai fase krusial untuk menyusun cetak biru penganggaran atau budgeting blueprint. Menyusun rencana anggaran untuk semester kedua bukan sekadar menyalin target dari semester sebelumnya, melainkan sebuah proses penyesuaian strategis yang menuntut objektivitas, ketajaman analisis, dan fleksibilitas agar target yang dicanangkan tetap berada dalam koridor yang realistis.
Langkah awal yang paling menentukan dalam menyusun cetak biru ini adalah melakukan audit komprehensif terhadap realisasi anggaran semester pertama. Proses ini melibatkan pembandingan antara proyeksi pendapatan dan pengeluaran yang direncanakan di awal tahun dengan angka aktual yang terjadi di lapangan. Melalui analisis varians ini, manajemen dapat mengidentifikasi pos-pos pengeluaran mana saja yang mengalami pembengkakan atau efisiensi, serta sektor pendapatan mana yang belum mencapai target optimal. Data historis dari enam bulan pertama ini berfungsi sebagai cermin realitas yang mencegah penyusun anggaran terjebak dalam asumsi yang terlalu optimis atau pesimis untuk sisa tahun yang berjalan.
Setelah memetakan performa masa lalu, perhatian harus dialihkan pada pemetaan kondisi pasar terkini dan proyeksi tren ke depan. Indikator ekonomi seperti laju inflasi, fluktuasi nilai tukar, perubahan kebijakan regulasi, hingga pergeseran perilaku konsumen harus diintegrasikan ke dalam asumsi dasar anggaran semester kedua. Sebagai contoh, jika terjadi tren kenaikan harga bahan baku di pasar global, maka anggaran operasional pada sektor produksi harus disesuaikan secara proporsional. Mengabaikan faktor eksternal ini seringkali menjadi penyebab utama mengapa sebuah rencana anggaran menjadi tidak realistis dan gagal berfungsi sebagai alat kendali manajemen yang efektif.
Pendekatan penyusunan anggaran yang adaptif juga memerlukan klasifikasi ulang terhadap prioritas pengeluaran. Dalam cetak biru anggaran yang ideal, biaya harus dipisahkan secara tegas antara pengeluaran yang bersifat mengikat untuk kelangsungan operasional inti dengan pengeluaran yang bersifat diskresioner atau dapat ditunda. Ketika proyeksi pendapatan di semester kedua menunjukkan sinyal perlambatan, perusahaan memiliki kejelasan untuk segera memangkas atau menangguhkan alokasi dana pada pos-pos diskresioner tanpa mengganggu produktivitas utama. Sebaliknya, jika peluang ekspansi terbuka lebar, realokasi surplus dana dapat diarahkan pada sektor yang memberikan imbal hasil tertinggi.
Selain aspek matematis dan analisis data, keberhasilan implementasi anggaran sangat dipengaruhi oleh faktor integrasi antar-divisi di dalam organisasi. Sebuah anggaran yang realistis tidak dilahirkan dari ruang kerja divisi keuangan yang terisolasi, melainkan hasil dari kolaborasi aktif dengan unit operasional, pemasaran, hingga sumber daya manusia. Ketepatan dalam menyusun cetak biru ini sangat bergantung pada masukan riil dari tim lapangan mengenai kebutuhan alat kerja, target penjualan yang masuk akal, serta kapasitas produksi yang sebenarnya. Sinergi ini memastikan bahwa angka-angka yang tertera dalam dokumen anggaran didukung oleh komitmen eksekusi dari seluruh elemen perusahaan.
Aspek terakhir yang tidak boleh dilupakan dalam budgeting blueprint semester kedua adalah penyediaan ruang mitigasi risiko atau dana cadangan yang terukur. Di tengah ketidakpastian lanskap bisnis modern, rencana keuangan yang terlalu kaku dan memanfaatkan seluruh kapasitas likuiditas tanpa cadangan seringkali rentan runtuh saat menghadapi krisis tak terduga. Alokasi dana darurat yang dihitung berdasarkan persentase risiko tertentu dari total pengeluaran operasional akan memberikan bantalan finansial yang aman. Keberadaan dana mitigasi ini memastikan perusahaan tetap mampu menjaga stabilitas arus kas dan mempertahankan daya saingnya, sekaligus memastikan seluruh target strategis di akhir tahun dapat dicapai secara berkelanjutan.