Reka Kreasi Indonesia

Uncategorized

Uncategorized

Financial Planning 101: Panduan Mengelola Gaji Pertama bagi Fresh Graduate

Memperoleh gaji pertama merupakan salah satu momen yang paling dinantikan oleh seorang fresh graduate. Setelah bertahun-tahun menempuh pendidikan dan berusaha mendapatkan pekerjaan, akhirnya hasil kerja mulai memberikan penghasilan sendiri. Tidak heran jika banyak orang ingin menggunakan gaji pertama untuk membeli barang impian, mengajak keluarga makan bersama, atau sekadar menikmati hasil kerja kerasnya. Hal tersebut tentu tidak salah. Namun, di balik rasa senang menerima gaji pertama, ada tanggung jawab baru yang perlu dipahami. Mengelola penghasilan dengan baik sejak awal akan membantu membangun kondisi keuangan yang lebih sehat di masa depan. Kebiasaan finansial yang dibentuk sejak menerima gaji pertama sering kali akan terbawa hingga bertahun-tahun kemudian. Banyak fresh graduate yang belum terbiasa mengatur uang karena sebelumnya masih bergantung pada orang tua. Ketika mulai menerima gaji tetap setiap bulan, muncul berbagai godaan untuk menghabiskan penghasilan tanpa perencanaan. Mulai dari mengikuti tren, membeli barang karena diskon, hingga sering makan di luar tanpa memperhatikan anggaran. Jika kebiasaan ini terus dilakukan, bukan tidak mungkin gaji habis sebelum akhir bulan. Langkah pertama dalam financial planning adalah mengetahui berapa jumlah penghasilan yang benar-benar diterima setiap bulan. Sebelum mulai mengeluarkan uang, penting untuk memahami bahwa gaji bukan hanya sekadar angka yang masuk ke rekening, tetapi juga harus dibagi sesuai dengan kebutuhan dan tujuan keuangan. Dengan mengetahui jumlah penghasilan bersih, seseorang dapat membuat rencana pengeluaran yang lebih realistis. Setelah mengetahui jumlah gaji yang diterima, cobalah membedakan antara kebutuhan dan keinginan. Kebutuhan adalah pengeluaran yang memang harus dipenuhi, seperti biaya transportasi, makan, tempat tinggal, pulsa, internet, atau cicilan jika ada. Sementara itu, keinginan merupakan pengeluaran yang sifatnya tidak mendesak, seperti membeli pakaian baru setiap bulan, mengganti gadget yang masih berfungsi dengan baik, atau mengikuti tren yang sedang populer di media sosial. Membedakan kebutuhan dan keinginan bukan berarti melarang diri menikmati hasil kerja. Justru dengan memahami perbedaannya, seseorang dapat menikmati penghasilannya tanpa mengganggu kondisi keuangan. Sesekali memberikan hadiah untuk diri sendiri atau self reward tentu diperbolehkan, selama dilakukan sesuai kemampuan dan tidak mengorbankan kebutuhan utama. Selain mengatur pengeluaran, kebiasaan menabung juga perlu dibangun sejak menerima gaji pertama. Banyak orang menunggu uang tersisa di akhir bulan untuk ditabung. Padahal, cara yang lebih efektif adalah langsung menyisihkan sebagian penghasilan begitu gaji diterima. Dengan cara ini, tabungan menjadi prioritas, bukan sekadar sisa dari pengeluaran. Tabungan memiliki banyak manfaat, mulai dari mempersiapkan dana darurat hingga membantu mencapai berbagai tujuan keuangan. Dana darurat sangat penting karena kehidupan sering kali menghadirkan situasi yang tidak terduga, seperti kehilangan pekerjaan, biaya pengobatan, atau kebutuhan mendesak lainnya. Dengan memiliki dana darurat, seseorang tidak perlu langsung berutang ketika menghadapi kondisi tersebut. Seiring bertambahnya pengalaman bekerja, penting juga mulai memikirkan tujuan keuangan jangka pendek maupun jangka panjang. Misalnya, menabung untuk membeli kendaraan, melanjutkan pendidikan, membantu orang tua, atau mempersiapkan uang muka rumah. Memiliki tujuan yang jelas akan membuat seseorang lebih termotivasi untuk mengelola uang dengan disiplin. Di era digital seperti sekarang, mengatur keuangan menjadi jauh lebih mudah berkat berbagai aplikasi pencatat keuangan. Aplikasi tersebut dapat membantu mencatat pemasukan dan pengeluaran setiap hari sehingga pengguna dapat mengetahui ke mana uangnya digunakan. Dengan kebiasaan mencatat pengeluaran, seseorang akan lebih mudah mengevaluasi apakah ada pengeluaran yang sebenarnya bisa dikurangi. Tidak sedikit fresh graduate yang merasa nominal gajinya masih kecil sehingga menganggap belum perlu membuat perencanaan keuangan. Padahal, besar atau kecilnya penghasilan bukanlah faktor utama dalam financial planning. Yang lebih penting adalah bagaimana seseorang mengelola uang yang dimilikinya. Banyak orang dengan penghasilan tinggi tetap mengalami kesulitan finansial karena gaya hidup yang tidak terkendali, sementara ada juga mereka yang berpenghasilan lebih sederhana tetapi mampu memiliki tabungan dan investasi karena disiplin mengatur keuangan. Ketika kondisi keuangan mulai lebih stabil, fresh graduate juga dapat mulai mempelajari berbagai instrumen investasi yang sesuai dengan profil risikonya. Investasi bukan hanya untuk mereka yang sudah memiliki penghasilan besar. Dengan memulai dari nominal yang terjangkau dan memahami risikonya terlebih dahulu, investasi dapat menjadi salah satu cara untuk mengembangkan aset dalam jangka panjang. Namun, pastikan kebutuhan pokok dan dana darurat sudah dipenuhi sebelum mulai berinvestasi. Mengelola gaji pertama bukan berarti harus hidup serba hemat atau menghilangkan semua kesenangan. Financial planning justru membantu seseorang menggunakan uang secara lebih bijak agar setiap pengeluaran memiliki tujuan yang jelas. Dengan keseimbangan antara memenuhi kebutuhan, menikmati hasil kerja, menabung, dan mempersiapkan masa depan, kondisi keuangan akan menjadi lebih sehat dan terarah. Pada akhirnya, kebiasaan baik dalam mengatur keuangan tidak terbentuk dalam semalam. Dibutuhkan proses, konsistensi, dan kemauan untuk terus belajar. Semakin awal seseorang memahami pentingnya financial planning, semakin besar pula peluang untuk mencapai kondisi keuangan yang stabil dan mampu mewujudkan berbagai impian di masa depan.
Uncategorized

Bukan Cuma Bikin Dompet Tipis : Menguak Sisi Seru Dan Pentingnya Pajak Yang Jarang Diketahui

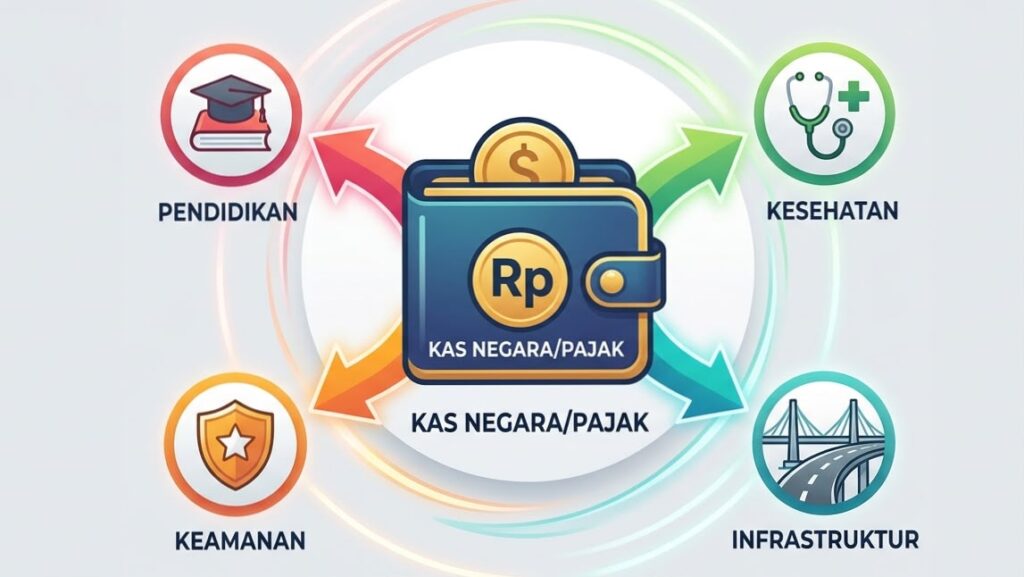
Mendengar kata “pajak”, apa yang pertama kali terlintas di pikiranmu? Antrean panjang di kantor pelayanan, potongan slip gaji bulanan, atau mungkin aplikasi e-Filing yang mendadak error di akhir bulan Maret? Jujur saja, bagi sebagian besar orang, pajak sering kali dianggap sebagai “beban” yang mengurangi jatah jajan atau tabungan.Namun, kalau kita mau menengok sedikit ke belakang layar, pajak sebenarnya punya cerita yang jauh lebih seru dari sekadar angka-angka di laporan keuangan. Pajak adalah motor penggerak peradaban. Tanpanya, kota modern tempat kita tinggal mungkin tidak akan pernah ada. Deskripsi Gambar 1: Ilustrasi Kontras Fasilitas PublikSebuah gambar digital art yang dibagi menjadi dua sisi. Sisi kiri menampilkan kota yang suram, jalanan berlubang, lampu jalan mati, dan sekolah yang rusak (simbol tanpa pengelolaan pajak). Sisi kanan menampilkan kota modern yang cerah dengan MRT yang bersih, taman kota yang hijau, jalanan mulus, dan rumah sakit yang megah Sejarah Pajak yang Absurd dan UnikSebelum kita membahas fungsi pajak di era modern, tahu tidak kalau zaman dulu ada aturan pajak yang sangat aneh? Manusia di masa lalu rupanya tidak kalah kreatif dalam mencari objek pajak.Pajak Janggut (Rusia, 1698): Kaisar Peter yang Agung dari Rusia pernah menerapkan pajak bagi pria yang memelihara janggut. Tujuannya? Agar masyarakat Rusia berpenampilan lebih kebarat-baratan yang saat itu gemar mencukur bersih wajah mereka. Jika ada yang nekat memelihara janggut tanpa bayar pajak, mereka wajib mencukurnya di tempat umum.Pajak Jendela (Inggris, 1696): Di Inggris, pernah ada masa di mana rumah dengan jendela lebih dari sepuluh buah dikenakan pajak tinggi. Akibatnya, banyak warga miskin yang nekat batu batanyanya ditumpuk untuk menutup jendela agar terhindar dari pajak, meskipun rumah mereka menjadi gelap dan pengap.Pajak Urine (Romawi Kuno): Urine di zaman Romawi kuno adalah komoditas berharga karena kandungan amonianya digunakan untuk mencuci pakaian. Kaisar Nero dan Vespasianus pun memutuskan untuk memajaki pengumpulan urine dari toilet umum.Kemana Perginya Uang Pajak Kita?Kembali ke masa kini, pajak yang kita bayarkan mulai dari PPh (Pajak Penghasilan) hingga PPN (Pajak Pertambahan Nilai) saat kita membeli kopi di kafe favorit tidak menguap begitu saja ke kantong pemerintah. Uang tersebut dialokasikan ke berbagai sektor krusial yang menopang kehidupan kita sehari-hari. Pajak Sebagai Penyeimbang SosialSelain untuk membangun fasilitas fisik, fungsi pajak yang tidak kalah penting adalah sebagai alat redistribusi pendapatan atau penyeimbang sosial.Melalui sistem pajak progresif (di mana orang yang berpenghasilan lebih tinggi membayar persentase pajak yang lebih besar), pemerintah dapat mengumpulkan dana untuk membantu kelompok masyarakat yang kurang mampu melalui bantuan sosial (bansos), subsidi pangan, dan pelatihan kerja. Jadi, dengan membayar pajak secara jujur, kita secara tidak langsung sedang gotong-royong membantu sesama warga negara agar bisa naik kelas.Bangga Menjadi Wajib PajakMemang, melihat nominal saldo berkurang untuk bayar pajak bisa bikin menghela napas. Namun, mengubah pola pikir dari “saya dipaksa membayar” menjadi “saya berkontribusi untuk kemajuan negara”akan membuat proses ini terasa lebih ringan.Menjadi wajib pajak yang taat adalah bukti nyata bahwa kita peduli pada masa depan generasi penerus. Jadi, saat jadwal bayar pajak tiba nanti, lakukanlah dengan kepala tegak. Sebab, lewat selembar bukti setor pajak itu, kamu adalah pahlawan pembangunan yang sesungguhnya.

Uncategorized

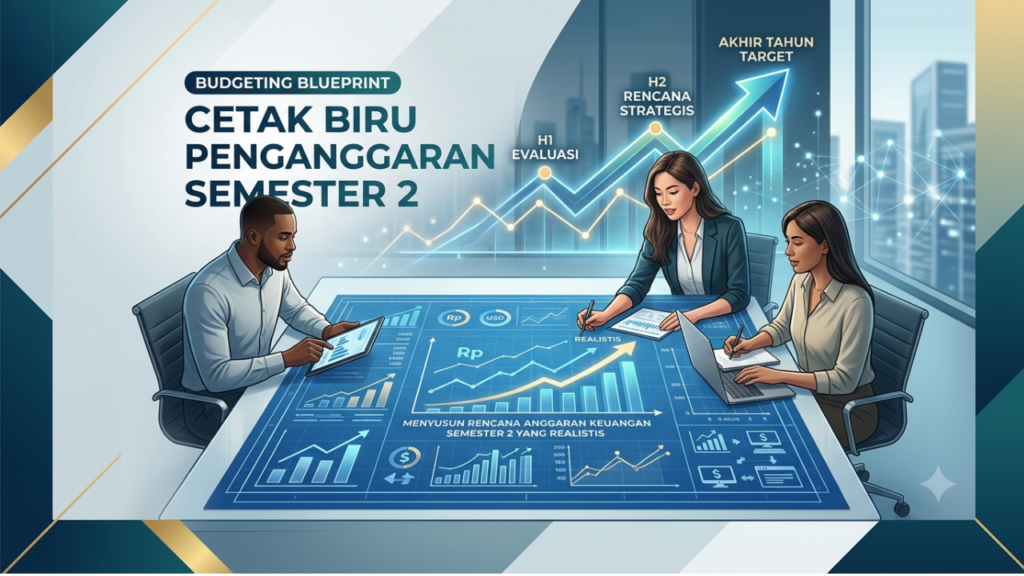
Budgeting Blueprint: Menyusun Rencana Anggaran Keuangan Semester 2 yang Realistis

Memasuki paruh kedua tahun berjalan, dinamika ekonomi baik di skala makro maupun mikro seringkali mengalami pergeseran yang signifikan. Evaluasi terhadap performa finansial pada enam bulan pertama menjadi pijakan krusial untuk memetakan langkah berikutnya. Dalam dunia korporasi maupun pengelolaan keuangan profesional, momentum ini dikenal sebagai fase krusial untuk menyusun cetak biru penganggaran atau budgeting blueprint. Menyusun rencana anggaran untuk semester kedua bukan sekadar menyalin target dari semester sebelumnya, melainkan sebuah proses penyesuaian strategis yang menuntut objektivitas, ketajaman analisis, dan fleksibilitas agar target yang dicanangkan tetap berada dalam koridor yang realistis. Langkah awal yang paling menentukan dalam menyusun cetak biru ini adalah melakukan audit komprehensif terhadap realisasi anggaran semester pertama. Proses ini melibatkan pembandingan antara proyeksi pendapatan dan pengeluaran yang direncanakan di awal tahun dengan angka aktual yang terjadi di lapangan. Melalui analisis varians ini, manajemen dapat mengidentifikasi pos-pos pengeluaran mana saja yang mengalami pembengkakan atau efisiensi, serta sektor pendapatan mana yang belum mencapai target optimal. Data historis dari enam bulan pertama ini berfungsi sebagai cermin realitas yang mencegah penyusun anggaran terjebak dalam asumsi yang terlalu optimis atau pesimis untuk sisa tahun yang berjalan. Setelah memetakan performa masa lalu, perhatian harus dialihkan pada pemetaan kondisi pasar terkini dan proyeksi tren ke depan. Indikator ekonomi seperti laju inflasi, fluktuasi nilai tukar, perubahan kebijakan regulasi, hingga pergeseran perilaku konsumen harus diintegrasikan ke dalam asumsi dasar anggaran semester kedua. Sebagai contoh, jika terjadi tren kenaikan harga bahan baku di pasar global, maka anggaran operasional pada sektor produksi harus disesuaikan secara proporsional. Mengabaikan faktor eksternal ini seringkali menjadi penyebab utama mengapa sebuah rencana anggaran menjadi tidak realistis dan gagal berfungsi sebagai alat kendali manajemen yang efektif. Pendekatan penyusunan anggaran yang adaptif juga memerlukan klasifikasi ulang terhadap prioritas pengeluaran. Dalam cetak biru anggaran yang ideal, biaya harus dipisahkan secara tegas antara pengeluaran yang bersifat mengikat untuk kelangsungan operasional inti dengan pengeluaran yang bersifat diskresioner atau dapat ditunda. Ketika proyeksi pendapatan di semester kedua menunjukkan sinyal perlambatan, perusahaan memiliki kejelasan untuk segera memangkas atau menangguhkan alokasi dana pada pos-pos diskresioner tanpa mengganggu produktivitas utama. Sebaliknya, jika peluang ekspansi terbuka lebar, realokasi surplus dana dapat diarahkan pada sektor yang memberikan imbal hasil tertinggi. Selain aspek matematis dan analisis data, keberhasilan implementasi anggaran sangat dipengaruhi oleh faktor integrasi antar-divisi di dalam organisasi. Sebuah anggaran yang realistis tidak dilahirkan dari ruang kerja divisi keuangan yang terisolasi, melainkan hasil dari kolaborasi aktif dengan unit operasional, pemasaran, hingga sumber daya manusia. Ketepatan dalam menyusun cetak biru ini sangat bergantung pada masukan riil dari tim lapangan mengenai kebutuhan alat kerja, target penjualan yang masuk akal, serta kapasitas produksi yang sebenarnya. Sinergi ini memastikan bahwa angka-angka yang tertera dalam dokumen anggaran didukung oleh komitmen eksekusi dari seluruh elemen perusahaan. Aspek terakhir yang tidak boleh dilupakan dalam budgeting blueprint semester kedua adalah penyediaan ruang mitigasi risiko atau dana cadangan yang terukur. Di tengah ketidakpastian lanskap bisnis modern, rencana keuangan yang terlalu kaku dan memanfaatkan seluruh kapasitas likuiditas tanpa cadangan seringkali rentan runtuh saat menghadapi krisis tak terduga. Alokasi dana darurat yang dihitung berdasarkan persentase risiko tertentu dari total pengeluaran operasional akan memberikan bantalan finansial yang aman. Keberadaan dana mitigasi ini memastikan perusahaan tetap mampu menjaga stabilitas arus kas dan mempertahankan daya saingnya, sekaligus memastikan seluruh target strategis di akhir tahun dapat dicapai secara berkelanjutan.

Scroll to Top